لم يعد السؤال الأبرز الذي يطارد المواطن في قطاع غزة متركّزاً حول مدى امتلاكه للمال من عدمه، بل بات يدور حول طبيعة ذلك المال وما إذا كان سيحظى بقبول البائع.
فوَرَقة نقدية في الجيب، ورصيد في الحساب البنكي، ومحفظة إلكترونية على شاشة الهاتف، لم تعد تكفي وحدها لضمان إتمام الاحتياجات اليومية؛ إذ يقف المتسوق أحيانًا عاجزًا أمام المحال التجارية، بين تاجر يرفض السيولة الورقية بحجة تلفها، وآخر يشترط الدفع الإلكتروني حصرًا، بينما يقف انقطاع الإنترنت أو تعطل الشبكات كفيلًا بتجميد الأرصدة الرقمية برمتها.
هكذا وجد الغزيون أنفسهم أمام فصل جديد من أزمات السيولة النقدية المتلاحقة التي رافقت الحرب.
فبعد أن كان الحصول على "الكاش" يتطلب في مراحل سابقة دفع عمولات مرتفعة لسحبه من الأرصدة البنكية، انقلبت المعادلة ليضطر بعض حاملي النقد الورقي اليوم إلى دفع عمولات مالية جديدة، ولكن هذه المرة للتخلص من أوراقهم النقدية وإعادتها إلى مسارها الرقمي.
مفارقة جعلت المال خاضعاً لتسعير جديد تتحدد قيمته الفعلية بسلاسة تنقله بين يد المواطن والتاجر والمصرف.
الاقتصاد المضطرب.. ازدواجية الأزمة وتغير ملامحها
لا تعكس هذه التطورات انتهاء أزمة السيولة، بل تجسد تحولًا جذريًا في صورتها؛ ففي السابق، كانت ندرة النقد ترفع كلفته بشكل جنوني، أما اليوم ومع التوسع القسري في الاعتماد على التطبيقات البنكية، أصبح جزء واسع من النقد الورقي عاجزًا عن أداء وظيفته بسبب رفض التجار له أو التشديد في حالته.
هذا الواقع فرض على قطاع واسع من التجار تفضيل المدفوعات الرقمية في المعاملات الكبرى.
وفي المقابل، أفرز ذلك أزمة عميقة للفئات التي لا تمتلك حسابات مصرفية، أو تعجز عن التعامل مع التقنيات الحديثة، أو تسكن في مناطق تعاني انقطاعاً مزمنًا للإنترنت والكهرباء.
وهنا يتحول التحول الرقمي الذي يُفترض أن يكون أداة لتسهيل الحياة، إلى خيار محفوف بالمخاطر؛ يكفي انقطاع مفاجئ لشبكة الاتصالات أو نفاد شحن الهاتف ليجد المواطن نفسه عاجزًا عن الوصول إلى أمواله.
وفي هذا السياق، يوضح الخبير الاقتصادي نائل موسى أن المدفوعات الإلكترونية تمثل أداة مساعدة، غير أنها لا تستطيع أن تكون بديلاً كاملاً عن السيولة النقدية في بيئة مضطربة كقطاع غزة.
ويشير موسى لـ "وكالة سند للأنباء" إلى أن منظومات الدفع الرقمي تشترط استقرارًا تامًا في الطاقة والاتصالات والأنظمة المصرفية، وهي شروط تفتقر إليها غزة.
وعليه، يظل وجود النقد الحقيقي صمام أمان اقتصادي يمنح المواطن قدرة مباشرة على تسيير معاملاته بمعزل عن الوسائط التقنية، وخادمًا للشرائح التي تجد صعوبة في مواكبة التحول الرقمي ككبار السن وصغار الباعة.
ويشدد موسى على أن الاستقرار النقدي يتطلب مسارين متوازيين: سيولة نقدية سليمة، ومنظومة دفع إلكتروني آمنة، دون أن يطغى أحدهما على الآخر.
أزمات التداول وفقدان الفئات النقدية لشرعيتها
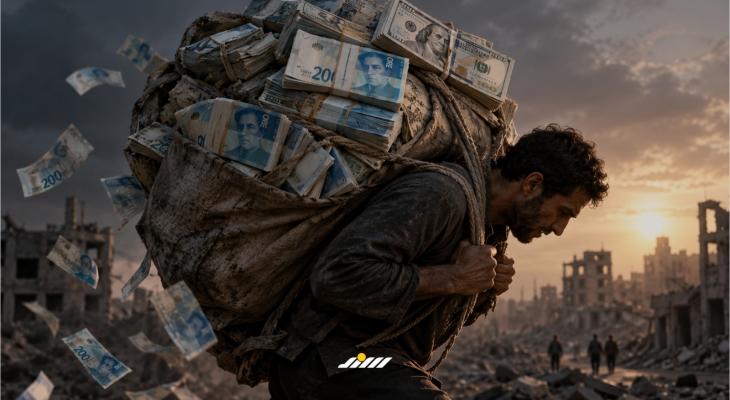
تتجسد المفارقة الأكثر جدلاً في تعمد أجزاء واسعة من السوق رفض تداول فئات نقدية رئيسية، رغم استمرار الاعتراف القانوني الرسمي بها.
فقد أكد "بنك إسرائيل" مرارًا أن الأوراق المتداولة -بما فيها ورقة الـ 200 شيكل- لم تُلغَ رسميًا ولا تزال عملة قانونية سارية.
ورغم ذلك، تواجه السوق حالة من التعنت في قبول فئات معينة؛ الأمر الذي دفع المديرية العامة للشرطة في غزة إلى إصدار تعميم رسمي في 26 سبتمبر/ أيلول، تدعو فيه التجار والمواطنين إلى ضرورة تداول العملات الصالحة بغض النظر عن كونها جديدة أو قديمة، معلنة عن ملاحقة المخالفين للحد من هذه الظاهرة المعطلة لحركة السوق.
من "التكييش" إلى "الترصيد".. أسواق موازية للعمولات
من جانبه، يصف المختص بالشأن الاقتصادي أحمد أبو قمر هذا التحول بأنه واحد من أغرب انعكاسات أزمة السيولة وأكثرها تعقيدًا.
ويستطرد: "فبعد أن كان الحصول على الكاش مكلفًا ونادرًا، أصبح جزء من حاملي النقد الورقي اليوم يدفعون عمولات مالية تتراوح نسبتها بين 3% وقد تصل إلى 10% (اعتمادًا على حالة الورقة النقدية ومدى قبولها في السوق) بهدف تحويلها إلى رصيد بنكي أو محفظة رقمية، في عملية باتت تُعرف اصطلاحاً بالترصيد".
ويبيّن أبو قمر لـ "وكالة سند للأنباء" أن السوق المحلي بات يخضع لآلية تسعير مستحدثة للسيولة، لا تستند فقط إلى قيمتها الاسمية، بل إلى جودتها المادية ومدى سهولة تمريرها من المستهلك إلى التاجر.
وكلما ازدادت وعورة تمرير الورقة النقدية ورفضها من التجار، ارتفعت الكلفة المالية المطلوبة لنقلها إلى صيغة إلكترونية أكثر قبولًا.
ويشير إلى أن الأزمة شهدت في مراحل سابقة مستويات قاسية ضاع فيها جزء كبير من قيمة المال مقابل الحصول على النقد الورقي، ما يعكس اختلالات هيكلية عميقة في الاقتصاد الغزي.
ويشرح أبو قمر كيف تتشكل دورة المال في هذه الأسواق الموازية؛ إذ ينتقل النقد من مستهلك يعجز عن استخدامه إلى وسيط، ومن الوسيط إلى تاجر كبير يمتلك قدرة أكبر على تدوير النقد أو تمريره، ليُصار إلى إعادة ضخه عبر قنوات بديلة.
وبهذا تفرز الأزمة وسطاء يحققون هوامش ربحية مقابل نقل السيولة من يد مغلولة الحيلة إلى يد قادرة على تشغيلها.
ويؤكد أن أصل المشكلة لا يكمن في النقد أو الدفع الإلكتروني كأدوات بحد ذاتهما، بل في الكلفة الباهظة المفروضة على عملية التنقل بينهما، والتي يتحمل المواطن البسيط وزرها الأكبر.
ويرى مختصون أن هذه الإشكالية تندرج صراحة في سياق "الحرب الاقتصادية" الممنهجة المرافقة للعمليات العسكرية، والمتمثلة في القيود الصارمة التي يفرضها الاحتلال على تدفق السيولة الجديدة ومنع خروج الأوراق التالفة للاستبدال، بالتزامن مع عجز سلطة النقد الفلسطينية عن ضخ كميات مفتوحة من العملة أو معالجة التلف بمعزل عن قيد المعابر والنظام المصرفي.